普通預金の金利が0.5%に。2年半前は0.001%!それでも「増えた気がしない」理由
 寺子屋スタッフ
今日、11月2日からメガバンク3行の普通預金の金利が、年0.4%から年0.5%に上がりました。
ゆうちょ銀行の通常貯金も、11月9日から0.5%になります。
「普通預金の利息なんて、ほぼゼロでしょ?」
少し前まで、たしかにそうでした。でも、気づけば少し変わってきているんです。
普通預金の金利はどこまで上がったのか、数字で見ていきましょう。
ちなみに「金利のある世界」の全体像は、2月の記事「金利がある世界が戻ってきたら何が変わる?」で取り上げました。今回はその中から、身近な「預金」に絞ったアップデート版です。
何が、いつ変わる?
まずは主な銀行の動きから。
金利はどれも税引前、年率です。
| 銀行 | 改定前 | 改定後 | 改定日 |
|---|---|---|---|
| 三菱UFJ・三井住友・みずほ | 0.4% | 0.5% | 2026年11月2日 |
| ゆうちょ銀行(通常貯金) | 0.4% | 0.5% | 2026年11月9日 |
2016年、日銀のマイナス金利政策の影響で、普通預金の金利は0.02%から0.001%へ。
そこから約8年、ほぼゼロが続きました。
グラフにすると、変化がよく分かりますね。
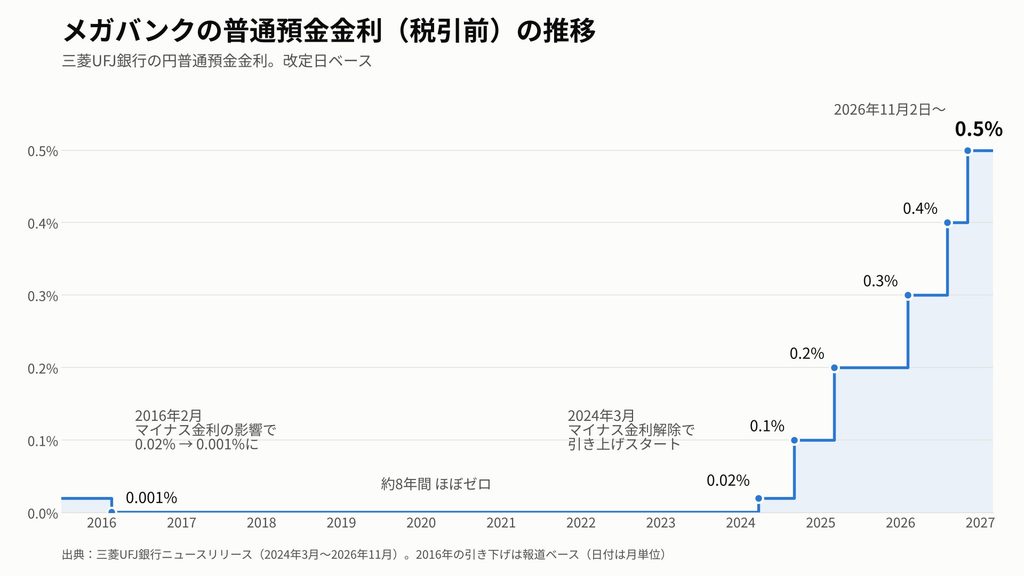
流れが変わったのは、2024年3月のマイナス金利解除。
0.02%、0.1%、0.2%と少しずつ上がって、今日の0.5%です。
0.001%だったのは、ほんの2年半前の話なんです。
100万円預けたら、利息はいくら?
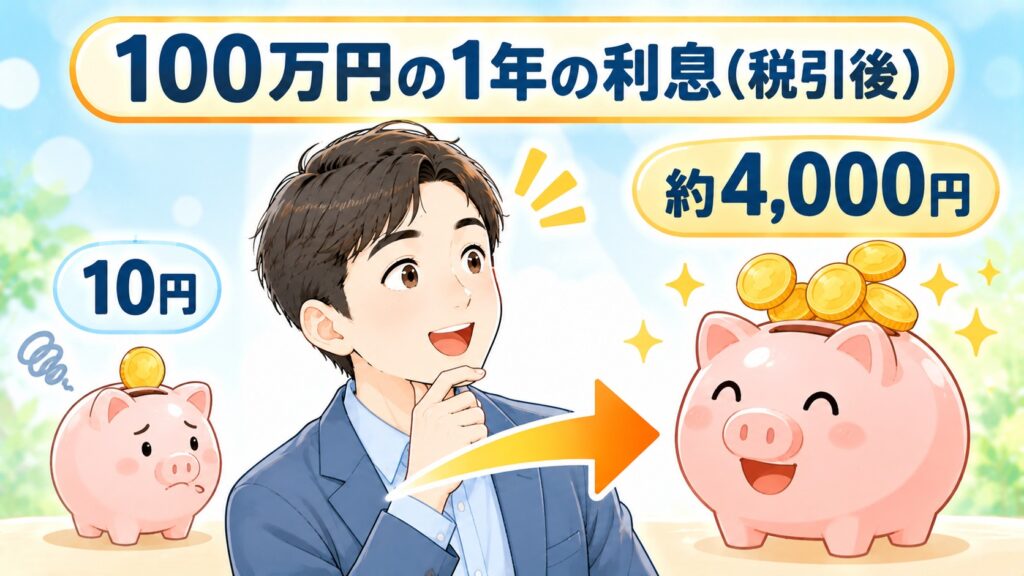
100万円を1年間ずっと預けて、金利も変わらなかったとして比べてみます。
| 金利 | 1年間の利息(税引前) | 手取り(税引後) |
|---|---|---|
| 0.001%(2016〜2024年ごろ) | 10円 | 9円 |
| 0.5%(2026年11月2日から) | 5,000円 | 約3,985円 |
10円が、5,000円に(税引き前)。
ATMの時間外手数料にも届かなかった利息が、ランチ数回分くらいにはなりました。
ただし、預金の利息にも20.315%の税金がかかります。
所得税は、15.315%
住民税は、5%
銀行が利息を払うときに自動で差し引いてくれるので、ふつうは確定申告もいりません。
この仕組みを「源泉分離課税」といいます。
ざっくり言うと、手取りは表示金利の8割くらい。
0.5%なら、実際は0.4%くらいのイメージです。
定期預金も上がっています
例えば、三菱UFJ銀行では、今日から1年ものの定期預金が0.5%から0.7%に。
5年ものは1.1%、10年ものは1.35%。
100万円を1年ものに預けると、利息は税引前で7,000円になります。
ネット銀行はもっと高い?
最近はネット銀行を使う人も増えていますよね。
預金を集めるために、メガバンクより金利を高めにしている銀行もあります。
いくつか例を挙げてみます。
※特定の銀行をすすめるものではなく、あくまで比べるための参考です。
| 銀行 | 普通預金の金利 | ポイント |
|---|---|---|
| ドコモSMTBネット銀行 | 0.5% | 10月1日から。メガバンクと同じ水準 |
| 楽天銀行 | 0.5% | 楽天証券と口座連携すると0.58%(1,000万円まで) |
| あおぞら銀行BANK | 1.2% | 100万円以下の部分。超えた分は0.75% |
※2026年11月2日時点の各行公表情報。税引前・年率。
あおぞら銀行BANKなら、100万円を1年預けて金利が変わらなければ、税引前1万2,000円。
メガバンクの2倍以上です。
とはいえ、ネット銀行の高い金利には、たいてい「条件」があります。見ておきたいのはこの3つ。
- 上限額:高い金利がつくのは、いくらまで?
- 条件:ほかのサービスとの連携や、取引の実績が必要?
- 期間:キャンペーンなら、いつまで?
数字だけで飛びつかず、自分の暮らしや、お金の使い方に合うかどうか。そこが大事なところです。
物価と比べると、増えている?
9月の消費者物価指数(生鮮食品を除く)は、前年同月比で2.1%の上昇でした。
総務省が10月に発表した数字です。
ざっくり言えば、去年100万円で買えた暮らしの品々が、今は約102万1,000円。
差は約2万1,000円です。
これに対して、利息の手取りは約4,000円。
税引後で年0.4%ほどの利息では、物価の上がり分に届きません。
つまり、同じお金で買える量は少しずつ目減りしている計算。
金利が上がったからといって、預けておくだけでお金の価値が守られるわけではない、ということですね。
これからも上がる?
ここからは、この先の話です。決まったことと予測は、分けて見ておきます。
まず、決まったこと。
日銀は10月30日の会合で、政策金利を1.25%程度のまま据え置きました。
政策金利は、日銀が目標にする短期の金利のこと。
預金やローンの金利のもとになる数字です。
同じ日、日銀は「物価の基調が2%の目標とおおむね整合的な水準になった」との判断を示しました。
植田日銀総裁は、12月も含めて、毎回の会合で利上げが必要か話し合う考えです。
次に、予測。
例えば大和総研は10月30日のレポートで、12月に1.5%、2027年3月に1.75%への利上げを予想しています。
2%以上まで上がるとみる専門家もいて、予想はさまざま。
景気や海外の動きしだいで、変わることも十分ありえます。
ひとつの目安は、これまでの流れ。
日銀が政策金利を0.25%上げるたびに、メガバンクの普通預金は0.1%前後ずつ上がってきました。
ただ、預金金利を決めるのは各銀行。この先も同じペースとは限りません。
ただし、それは借りる側も同じ話。
借りる側の金利も上がる
三菱UFJ銀行は今日、短期プライムレートも2.375%から2.625%に引き上げました。
短期プライムレートは、銀行が企業に短期でお金を貸すときの基準になる金利。
住宅ローンの変動金利も、これをもとに決める銀行が多いんです。
同行では、12月1日から住宅ローン変動金利の基準金利を見直します。
ただ、すでに借りている人は、契約のタイプによって反映の時期が違います。
例えば、3,000万円を35年で借りる場合。
最初から金利1.0%のときと1.25%のときを比べると、毎月の返済額は約3,500円違います。
※実際は残高や残りの期間で変わります。
いつ、どれくらい返済に響くかは、契約しだい。
変動金利で借りている人は、銀行から届く「返済のお知らせ」を一度のぞいておくと安心です。
今、見ておきたい3つのこと
- 自分の口座の金利を見る
給与が振り込まれる口座や、よく使う銀行の金利。意外と知らないものです。 - お金の置き場所を考える
すぐ使うお金、しばらく使わないお金、増やしたいお金。目的で分けると、選ぶ口座も見えてきます。 - 借りているお金の金利も
住宅ローンやカードローン。預金の金利が上がるときは、借入の金利も上がるときです。
まとめ
2年半前の0.001%から、0.5%へ。数字だけ見れば、大きな変化です。
とはいえ、1億円を預けても利息は年50万円(税引前)。預けておくだけでどんどん増える、というほどではありません。
物価の上昇にも、まだ追いついていない状態です。
それでも、これまでただ置いてあっただけのお金に、利息がつくようになった。
それは、ちょっとうれしい変化ですよね。
預けるお金と、借りるお金。
金利が動き出した今は、どちらも少し気にしておきたい時期です。
まずは通帳やアプリで、自分の口座の金利をのぞいてみてはどうでしょうか。